Diferencias entre presupuesto base cero y otros métodos

Gestionar el dinero de forma eficiente requiere de una estructura que permita controlar hacia dónde se dirige cada unidad de ingreso. El presupuesto es la herramienta fundamental para lograr esta organización, permitiendo no solo cubrir gastos básicos, sino también planificar el ahorro y la inversión. Sin embargo, no todos los métodos de planificación financiera funcionan de la misma manera ni se adaptan a las mismas necesidades personales o perfiles de consumo.
Entender las diferencias entre las diversas metodologías de control de gastos es crucial para elegir la que mejor se alinee con los objetivos financieros de cada individuo. Mientras que algunos sistemas buscan la simplicidad y la rapidez, otros ofrecen un nivel de detalle quirúrgico que permite eliminar el gasto superfluo. En este artículo, analizaremos el funcionamiento del presupuesto base cero y lo compararemos con otros métodos populares para ayudarle a identificar cuál es el más adecuado para su situación particular.
Concepto y funcionamiento del presupuesto base cero
El presupuesto base cero es una metodología de planificación financiera donde cada euro o unidad de ingreso se asigna a una categoría específica antes de que comience el mes. La regla fundamental de este sistema es que la diferencia entre los ingresos totales y los gastos (incluyendo el ahorro y el pago de deudas) debe ser exactamente cero. Esto no significa que el usuario se quede sin dinero, sino que cada centavo tiene un propósito asignado y no queda "flotando" sin control en la cuenta bancaria.
Al implementar este método, la persona debe listar todos sus ingresos y luego restar cada gasto previsto: desde el alquiler y los servicios hasta el ocio y, muy importante, la cantidad destinada al ahorro. Si al final del cálculo sobra dinero, este debe ser asignado a una categoría, como un fondo de emergencia o una inversión. Este enfoque obliga a una revisión profunda de los hábitos de consumo, ya que impide que el dinero sobrante se gaste de forma impulsiva por falta de una asignación previa.
Comparativa con el método de la regla 50/30/20
Una de las alternativas más comunes al presupuesto base cero es la regla 50/30/20, un método mucho más simplificado que busca el equilibrio sin necesidad de rastrear cada pequeño gasto individual. Esta metodología divide los ingresos netos en tres grandes bloques porcentuales:
- 50% para necesidades: Gastos esenciales como vivienda, alimentación, transporte y servicios básicos.
- 30% para deseos: Gastos variables y de estilo de vida, como salidas a comer, suscripciones de entretenimiento o hobbies.
- 20% para objetivos financieros: Destinados al ahorro, inversión o reducción de deudas.
La diferencia principal radica en la precisión. Mientras que la regla 50/30/20 ofrece una visión general y es muy fácil de mantener, el presupuesto base cero es mucho más estricto y detallado. La regla 50/30/20 es ideal para quienes buscan una gestión rápida y no desean pasar mucho tiempo registrando cada compra, mientras que el base cero es preferible para quienes necesitan optimizar cada recurso para salir de deudas o alcanzar metas de ahorro muy específicas.
Diferencias con el método de presupuesto de sobre
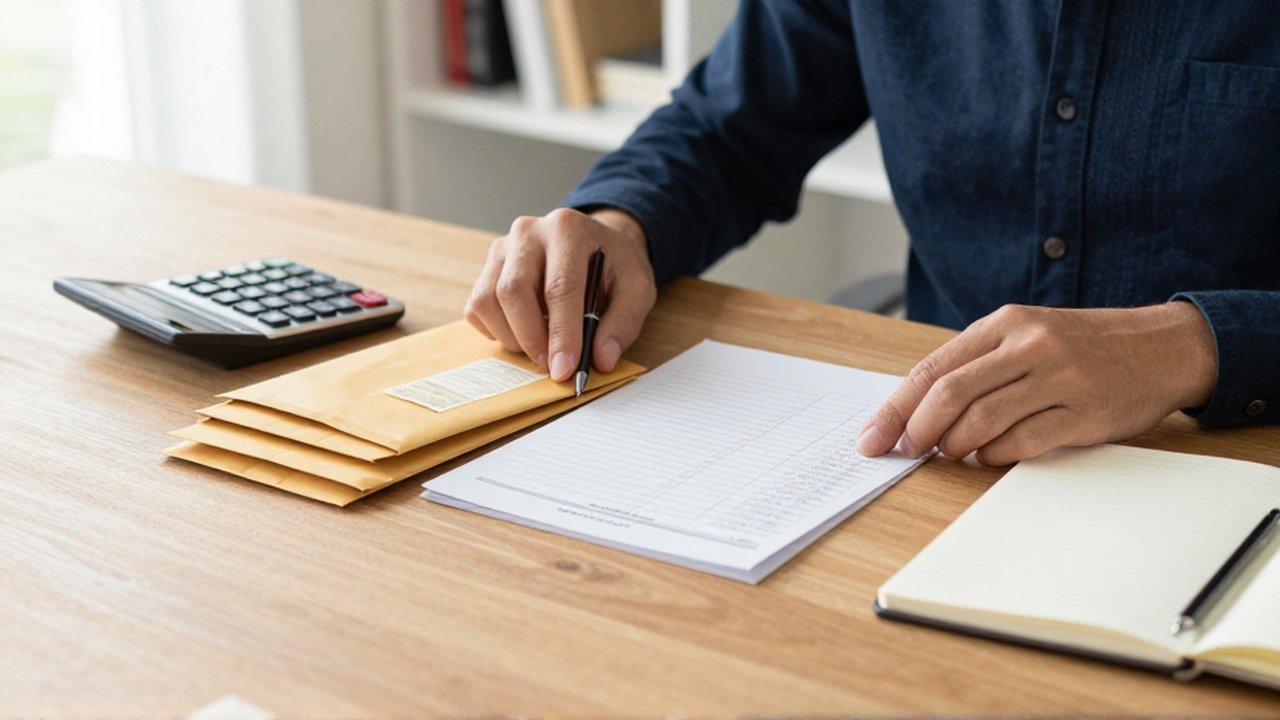
El método de los sobres es una técnica tradicional, a menudo vinculada al uso de efectivo, que busca controlar el gasto mediante la compartimentación física o digital de los fondos. En este sistema, se asignan montos fijos a diferentes categorías (por ejemplo, "comida", "ocio", "transporte") y, una vez que el sobre se vacía, no se puede gastar más en esa categoría hasta el siguiente período.
A diferencia del presupuesto base cero, que es un ejercicio de planificación matemática y asignación de propósito, el método de sobres es una herramienta de control de límites de gasto. El presupuesto base cero se centra en la intención de cada unidad de ingreso desde el inicio, mientras que el método de sobres se enfoca en la restricción del consumo una vez que el dinero ya ha sido gastado o asignado. Muchos usuarios combinan ambos: usan el presupuesto base cero para planificar y el método de sobres para evitar excederse en categorías difíciles de controlar.
Ventajas y limitaciones de elegir cada metodología
La elección del método depende directamente de la personalidad financiera y la complejidad de la situación económica de la persona. A continuación, se resumen los criterios de decisión para ayudar en la elección:
| Método | Perfil recomendado | Principal ventaja | Principal limitación |
|---|---|---|---|
| Base Cero | Personas con objetivos estrictos o deudas. | Control total y eliminación de gastos invisibles. | Requiere mucho tiempo y disciplina. |
| 50/30/20 | Personas que buscan simplicidad y rapidez. | Muy fácil de seguir y mantener. | Menor control sobre el gasto detallado. |
| Sobres | Personas con tendencia al gasto impulsivo. | Establece límites físicos muy claros. | Poco práctico para pagos digitales o automáticos. |
El presupuesto base cero es excelente para maximizar la eficiencia, pero su principal riesgo es la fatiga; el seguimiento constante puede resultar agotador si no se cuenta con herramientas digitales que faciliten la tarea. Por el contrario, métodos más relajados como el 50/30/20 pueden llevar a un descontrol en pequeñas áreas que, sumadas, afectan la capacidad de ahorro a largo plazo.
Preguntas frecuentes sobre presupuestos
¿Es necesario ser muy detallista en el presupuesto base cero? Sí, la eficacia del método depende de la precisión. Si se ignoran gastos pequeños o "gastos hormiga", el balance final no será cero realmente, lo que resta utilidad a la planificación.
¿Puedo combinar varios métodos en uno solo? Es perfectamente posible y recomendable. Por ejemplo, puede usar la regla 50/30/20 para tener una visión macro de sus finanzas y aplicar el presupuesto base cero específicamente para gestionar la categoría de "deseos" o "gastos variables".
¿Qué pasa si al final del mes no se cumple el presupuesto base cero? Es normal que ocurran imprevistos. Lo importante no es la perfección, sino el ajuste. Si un gasto inesperado ocurre, debe "quitar" dinero de otra categoría para mantener el equilibrio de cero. Este proceso de ajuste es parte fundamental de la educación financiera.
¿Cuál es el mejor método para empezar a ahorrar? Si el objetivo principal es el ahorro agresivo, el presupuesto base cero es el más efectivo, ya que permite identificar y redirigir cada excedente directamente hacia tus metas financieras.
Deja una respuesta