Diferencias entre pagos con contacto y tecnología NFC

En la era de la digitalización financiera, la forma en que interactuamos con nuestro dinero ha cambiado drásticamente. Los métodos de pago tradicionales, que dependían exclusivamente de introducir una tarjeta en un terminal, han evolucionado hacia sistemas mucho más ágiles y tecnológicos. Comprender la distinción entre los pagos con contacto y la tecnología NFC es fundamental para cualquier usuario que busque optimizar su experiencia de compra y, sobre todo, para entender cómo se gestiona su seguridad financiera en el día a día.
El término "pagos con contacto" suele utilizarse de forma genérica para describir la acción de acercar un elemento de pago a un lector, mientras que el NFC es la tecnología específica que permite que esto ocurra sin necesidad de cables o conexiones físicas. Conocer estas diferencias permite al consumidor saber qué dispositivos necesita, cómo funcionan los procesos de validación y de qué manera puede aprovechar las ventajas de la rapidez y la higiene que ofrecen estas nuevas modalidades.
- Concepto de pagos con contacto y su funcionamiento
- Definición y características de la tecnología NFC
- Diferencias clave entre el uso de tarjetas físicas y dispositivos móviles
- Ventajas y limitaciones de los sistemas sin contacto
- Recomendaciones para un uso seguro de la tecnología NFC
- Preguntas frecuentes sobre pagos y NFC
Concepto de pagos con contacto y su funcionamiento
Cuando hablamos de pagos con contacto, nos referimos a una categoría amplia de transacciones donde el elemento de pago (ya sea una tarjeta o un dispositivo) establece una comunicación muy cercana con el punto de venta. En un sentido estricto, esto se asocia con la tecnología de proximidad, donde el intercambio de datos ocurre en un rango de apenas unos pocos centímetros.
Este método ha ganado popularidad debido a que elimina la necesidad de insertar la tarjeta en la ranura del terminal (el método de chip tradicional) o de pasar la banda magnética. La principal ventaja es la velocidad: el proceso de autenticación es casi instantáneo, lo que reduce las colas en establecimientos con mucho flujo de clientes. Además, al no haber contacto físico directo con los componentes internos de la tarjeta, se reduce el desgaste mecánico del plástico y del lector.
Definición y características de la tecnología NFC
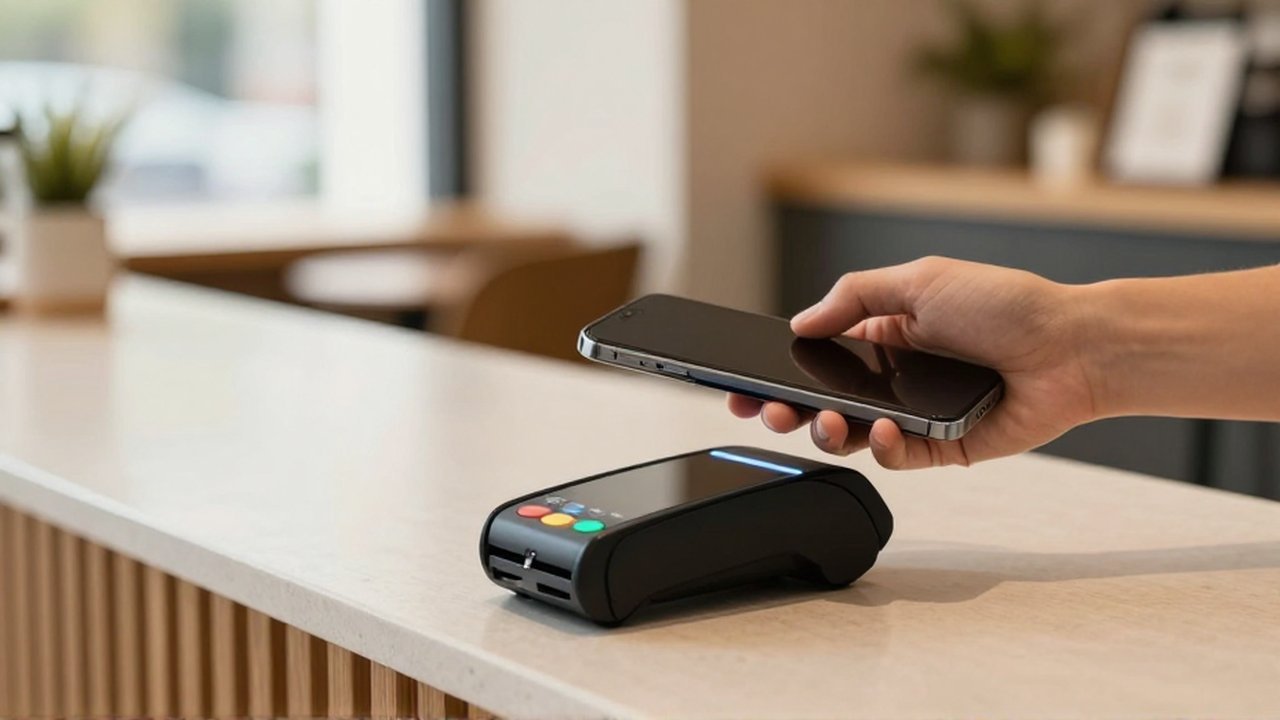
El NFC, o Near Field Communication (Comunicación de Campo Cercano), es la tecnología inalámbrica específica que hace posible los pagos sin contacto. Es una evolución de la tecnología RFID (Radio Frequency Identification) y opera en una frecuencia muy baja, lo que limita el alcance de la comunicación a distancias extremadamente cortas, generalmente menos de 4 centímetros.
Esta tecnología es la columna vertebral de las billeteras digitales en smartphones y relojes inteligentes. A diferencia de una tarjeta física, el NFC permite que un dispositivo electrónico actúe como un terminal de pago dinámico. Esto significa que la información que se transmite no es solo un número de cuenta estático, sino que puede incluir capas adicionales de encriptación y tokenización, convirtiendo el dispositivo en una herramienta mucho más versátil que el plástico convencional.
Diferencias clave entre el uso de tarjetas físicas y dispositivos móviles
Aunque ambos métodos utilizan la tecnología de proximidad, existen diferencias operativas y de seguridad que el usuario debe conocer para elegir la opción más conveniente según el contexto.
| Característica | Tarjeta con tecnología de contacto | Dispositivo móvil (Smartphone/Watch) |
|---|---|---|
| Medio de transmisión | Chip y antena integrada en la tarjeta | Antena NFC y software de billetera digital |
| Seguridad adicional | PIN o firma (según el límite de monto) | Biometría (huella, rostro) o código de desbloqueo |
| Versatilidad | Limitada a la tarjeta física | Puede almacenar múltiples tarjetas y tickets |
| Dependencia de energía | No requiere batería | Requiere que el dispositivo esté cargado |
| Tokenización | Estándar de la entidad bancaria | Alta capacidad de generación de tokens únicos |
La diferencia más notable reside en la capa de autenticación. Mientras que en una tarjeta física la seguridad suele depender de la validación del PIN tras alcanzar cierto límite de gasto, en un dispositivo móvil la transacción suele estar protegida por la biometría del usuario. Esto añade un paso de seguridad que hace que el uso del móvil sea, en muchos casos, más robusto frente a intentos de uso no autorizado.
Ventajas y limitaciones de los sistemas sin contacto
El uso de estas tecnologías ofrece beneficios claros, pero también conlleva ciertas consideraciones que el consumidor debe tener en cuenta para evitar inconvenientes.
Beneficios principales:
- Rapidez y eficiencia: El tiempo de transacción es significativamente menor que el método de inserción.
- Higiene: Se reduce el contacto físico con terminales que otros usuarios han manipulado.
- Comodidad: Permite realizar pagos con el móvil o el reloj sin necesidad de sacar la cartera.
- Seguridad mediante tokenización: Los datos reales de la tarjeta no se transmiten directamente, sino un código único (token), lo que protege la información sensible.
Limitaciones y riesgos:
- Dependencia de la carga: Si el smartphone se queda sin batería, el método de pago móvil queda inhabilitado.
- Límites de gasto: Los pagos sin contacto suelen tener límites de importe establecidos por los bancos para prevenir fraudes en caso de pérdida.
- Compatibilidad: No todos los comercios cuentan con terminales que soporten la tecnología NFC, aunque su adopción es cada vez más global.
Recomendaciones para un uso seguro de la tecnología NFC
Para aprovechar estas herramientas sin comprometer la seguridad financiera, es recomendable seguir ciertas pautas de comportamiento digital y físico.
En primer lugar, si se utiliza un smartphone para pagos, es imprescindible contar con un método de bloqueo de pantalla seguro, ya sea mediante biometría o un código complejo. Un teléfono sin protección es una puerta abierta a transacciones no autorizadas. En segundo lugar, se recomienda revisar periódicamente los movimientos bancarios a través de la aplicación de la entidad para detectar cualquier anomalía de forma temprana.
Por último, aunque el alcance del NFC es muy corto, es prudente evitar el uso de dispositivos en zonas de extrema aglomeración si no se tiene la confianza suficiente en los protocolos de seguridad del dispositivo. En el caso de las tarjetas físicas, conviene verificar que el terminal de pago sea legítimo y no un dispositivo manipulado para captar datos por proximidad.
Preguntas frecuentes sobre pagos y NFC
¿Es más seguro pagar con el móvil que con la tarjeta física? Generalmente sí, debido a que los dispositivos móviles requieren una autenticación biométrica (huella o rostro) para validar la transacción, lo que añade una capa de seguridad que la tarjeta física no posee por sí sola.
¿Qué sucede si pierdo mi tarjeta con tecnología de contacto? Debe contactar inmediatamente con su entidad bancaria para bloquear la tarjeta. Al ser una tarjeta física, el riesgo de uso no autorizado es mayor si el atacante conoce su PIN o si el límite de pago sin contacto es elevado.
¿Puedo usar el NFC si mi teléfono no tiene conexión a internet? Sí, la tecnología NFC para pagos no requiere una conexión activa a datos móviles o Wi-Fi en el momento exacto de la transacción, ya que la comunicación se realiza directamente entre el dispositivo y el terminal de pago.
¿Qué es la tokenización en los pagos móviles? Es un proceso de seguridad donde el número real de su tarjeta se sustituye por un número virtual único (token). Así, el comercio nunca llega a conocer los datos reales de su cuenta, lo que protege su información en caso de un hackeo al establecimiento.
Deja una respuesta